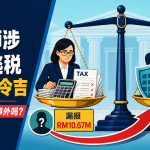
财政部副部长刘镇东6月22日在国会下议院问答环节中,就行动党巴生国会议员甘纳巴迪劳的提问作出回应,明确表示《1967年所得税法令》第103条文所阐明的“先缴税,后上诉”并非针对纳税人的惩罚性条文。该条文专门阐明纳税人未能在指定期限内向内陆税收局完税的处理机制,涵盖三项重要条款:缴款期限、逾期10%附加罚款,以及额外5%罚款。刘镇东指出,条文自1968年起已施行,是国际通行的税务原则,亦经上诉庭及联邦法院裁定认可。外界指该条款赋予内陆税收局过度权力、对纳税人施压等说法,他直指失实。
刘镇东强调,“先缴税、后上诉”原则并非孤立运作,而是辅以分期付款安排、退税条款和利息支付等措施,以确保符合条件的纳税人能够取回多缴税款。若无此机制,将有人借上诉程序漏洞拖延缴税。
内陆税收局于2025年共收到612万2290份报税表,上诉案件仅606宗,占比不足0.01%;其中148宗经税收局争议解决组处理,458宗移交所得税特别专员办公室处理。刘镇东亦澄清,以普通邮件或挂号邮件送达估税通知书均属于法定送达方式。就追加估税、估算估税及综合估税而言,内陆税收局若向法庭申请简易判决,须提供有效邮件送达证明。他提醒纳税人务必向内陆税收局更新通讯地址,以免通知函件无法送达。
中小企业关注点:收到内陆税收局估税通知的中小企业主,须在法定期限内缴税,不得以上诉为由拖延缴款。上诉权利依法受保障,缴税后仍可提出异议,多缴税款亦可申请退还。惟退税程序耗时,资金在此期间无法动用,直接影响企业现金流。企业主宜及早主动咨询税务顾问,厘清各项税务处理方式,而非待至年底申报时才发现问题,确保税款计算准确,才是避免资金周转吃紧的根本做法。此外,务必主动到内陆税收局更新注册地址,确保估税通知能够送达,以免贻误申诉时机。