大客户也是双刃剑?算清客户占比与贡献,别让最大靠山变成最大风险!
当大客户突然撤单,你的公司撑得下去吗?本文以Dyson终止大马供应商ATA合作为例,深度剖析中小企业面临的致命“单一客户依赖”与客户集中度风险。别只被大客户的营业额假象迷惑,老板必须算清两个关键数据:客户营业额占比与实际利润贡献。通过拆解客户损益,本文教你运用四象限策略精准分类客户,识别哪些是高风险的“虚假繁荣”,哪些是分散风险的基石。立即了解如何优化客户结构,避免被大客户“绑架”,打造真正抗风险、稳健盈利的商业模式!
当大客户突然撤单,你的公司撑得下去吗?本文以Dyson终止大马供应商ATA合作为例,深度剖析中小企业面临的致命“单一客户依赖”与客户集中度风险。别只被大客户的营业额假象迷惑,老板必须算清两个关键数据:客户营业额占比与实际利润贡献。通过拆解客户损益,本文教你运用四象限策略精准分类客户,识别哪些是高风险的“虚假繁荣”,哪些是分散风险的基石。立即了解如何优化客户结构,避免被大客户“绑架”,打造真正抗风险、稳健盈利的商业模式!
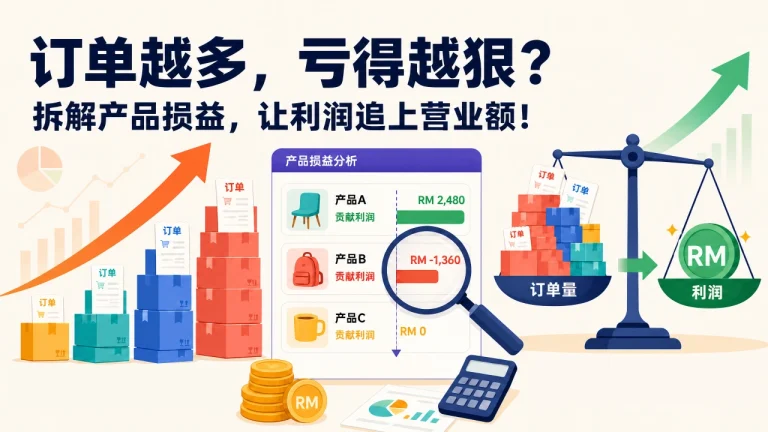
营业额节节攀升,年底一算利润却薄得可怜?问题可能出在总账掩盖了产品层面的真实贡献。本文以马航拆解航线损益为案例,详解如何将整体损益表拆分到每一款产品、业务线或项目,找出那些正在悄悄吃掉利润的亏损产品,并告诉你贡献为负的产品该不该砍、贡献为正的产品又该不该扩——算清门槛再行动。学会拆解产品损益,让每一笔订单都经得起检验,让利润真正追上营业额。
订单越大越赚钱?一件T恤成本RM12卖RM15,看似有赚,套上固定成本却可能在亏。这篇从销售成本算到最低售价,再算到要卖多少件才回本,帮老板把定价这道数学题一次算清。
公司账面有利润却没现金?问题往往出在应收账款和库存积压上。本文实战拆解 Debtor 与 Inventory Aging Report,教你通过账龄分析精准定位资金堵点,优化现金流周转。
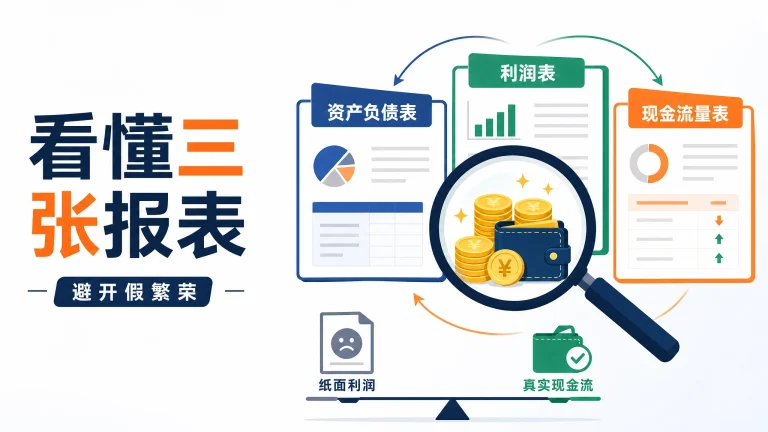
账面利润涨了,公司就真的赚到钱了吗?很多老板只看利润表就签字分红,却忽略了现金流量表和资产负债表之间的致命缺口。本文以XYZ公司真实数据为例,一步步拆解:为什么生意越做越大,现金却越来越少?年底分红200万,到底是真盈利,还是在透支未来?学会看懂三张报表的关系,你才能在签字前问对那个关键问题。适合所有企业主、财务负责人阅读,避开“纸面富贵”的陷阱。