商业租约里,水电账户挂在业主名下、租户按用量分摊的做法十分普遍。账单到了,业主先缴给TNB或水务公司,再根据电表读数向租户收回,有时附加行政费,有时纯按成本收回。
皇家关税局(RMCD)于2026年5月14日发布《租赁服务指南(第二版)》,就上述安排的服务税处理给出明确立场:即便业主一分不赚,纯按成本收回,仍可能须缴服务税。
本文逐一拆解三个常见情境,理清税务义务从何而来。
先厘清一点:开了e-Invoice,不等于要缴服务税
理解水电费的服务税处理之前,须先把两件事区分开来。
内陆税收局(LHDN)的e-Invoice规定(参见e-Invoice FAQ第55条)指出:若租户无法以自己名义开立水电账户,水电费须纳入业主开出的e-Invoice,或由租户自行开具自开电子发票(Self-Billed e-Invoice)。
这是电子发票合规的要求,与服务税无关。e-Invoice是记录交易的工具,不决定该笔款项是否须缴服务税。 服务税须另依《服务税法》及RMCD指南单独判断,两者不可混为一谈。
服务税的判断基准
《租赁服务指南(第二版)》明确指出,判断水电代收款是否须缴服务税,不在于业主有没有从中获利,而在于这笔款项有没有构成租赁服务的一部分。
只要业主先垫付、再向租户收回,即便按成本回收,在RMCD看来,业主在中间充当了“转供”角色,已构成应税供应。
情境一:水电账户挂业主名,业主代付后向租户收取
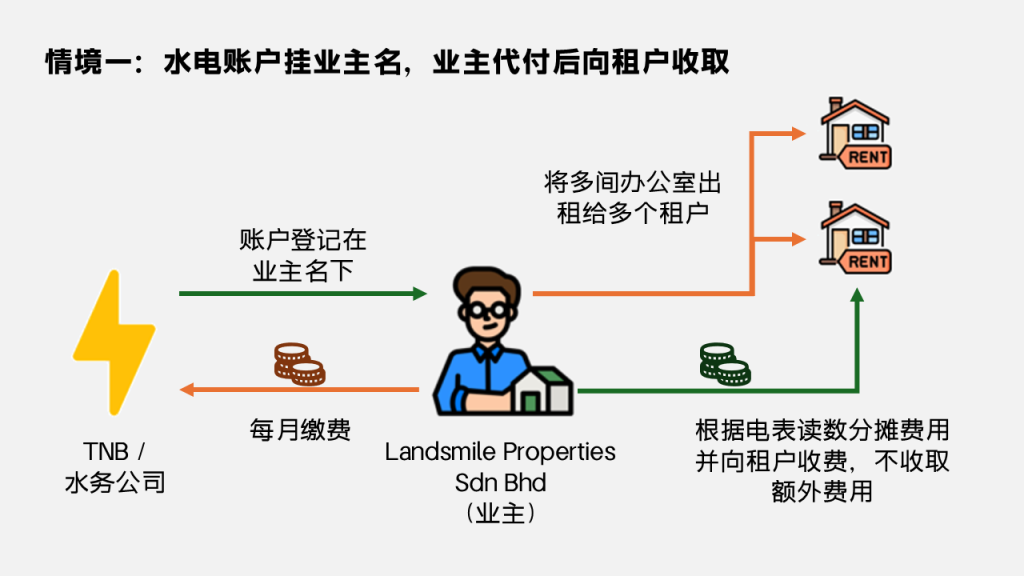
电力/水务账户登记在业主名下,业主每月先向TNB或水务公司缴费,再根据电表读数向租户收回。
RMCD立场(参见FAQ 28及29):须缴服务税。
哪怕业主完全不加价,RMCD仍将这笔款项视为租赁服务的组成部分,须计入服务税。
若业主在实际用量之外另收5%行政费,则全额(水电费本身加上行政费)均须缴服务税,并非只对5%部分征税。
e-Invoice处理: 水电账户登记在业主名下,须由业主向租户开具e-Invoice。
情境二:水电账户仍挂业主名,但租户直接向水电公司缴费
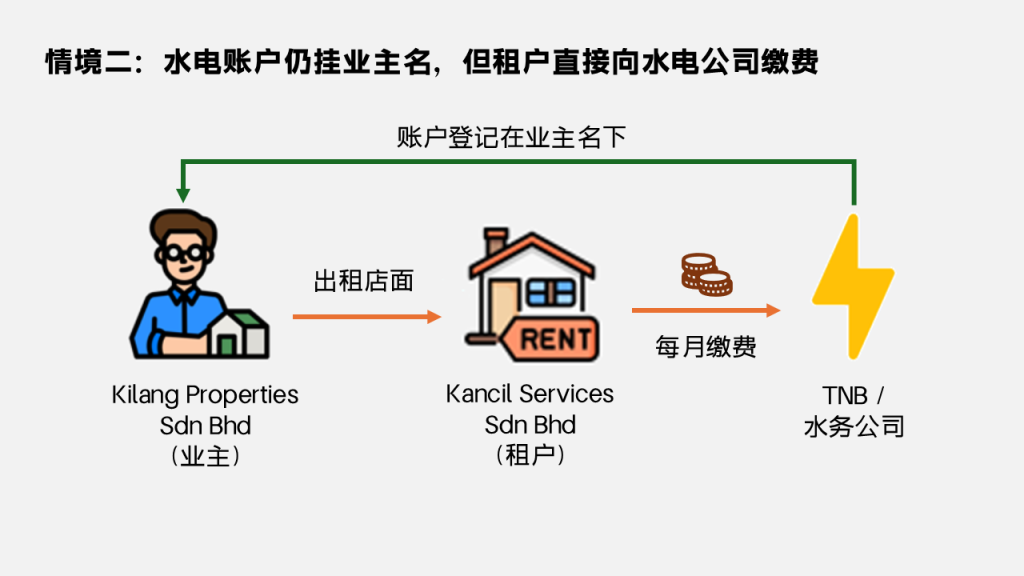
账户仍在业主名下,但租户直接向TNB或水务公司付款,业主不收取任何款项,也不将此入账为收入。
RMCD立场(参见FAQ 27):无需缴服务税。
RMCD将此定性为租户代业主缴付款项,并非业主向租户提供的应税供应。即便因e-Invoice合规要求而开具发票,也不触发服务税义务。
情境三:水电账户直接登记在租户名下
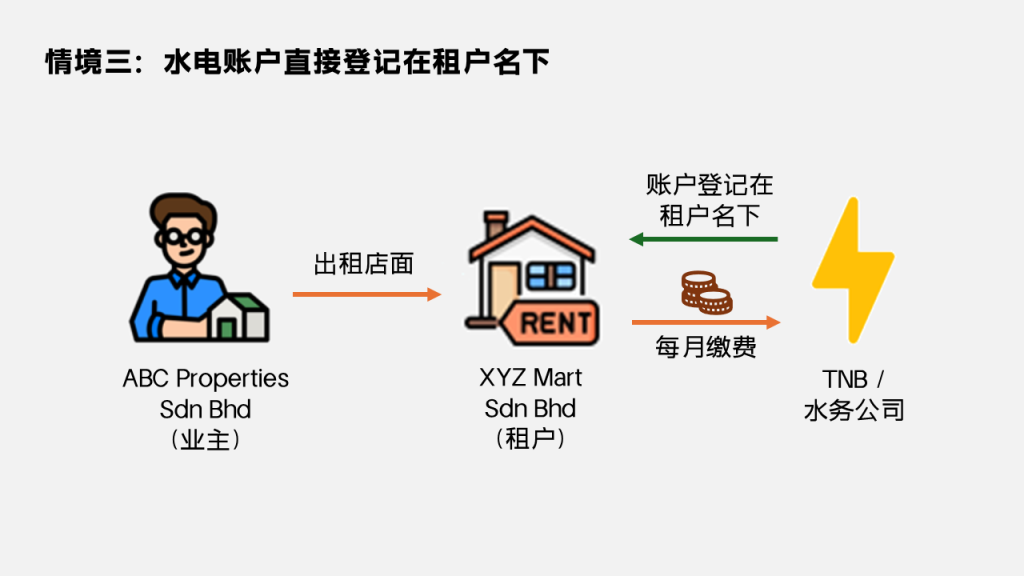
租户以自己名义向TNB或水务公司开立账户,直接缴费,业主不参与。
RMCD立场:无需缴服务税。
安排中既无代收,亦无转供,业主与水电费不存在任何供应关系,自然不在服务税范围之内。业主亦无须就此向租户开具e-Invoice。
三大情境对比一览
| 安排结构 | 服务税 | 业主须开 e-Invoice |
|---|---|---|
| 账户挂业主名,业主代付后向租户收回 | 须缴(全额) | 须开 |
| 账户挂业主名,租户直接向水电公司缴费 | 无需缴 | 视合规要求而定 |
| 账户登记在租户名下 | 无需缴 | 无须开 |
妙算点评
切记:服务税义务由安排结构决定,而非由有无获利决定。
“没有加价就不用缴服务税”的想法在业主群体中相当普遍,但RMCD的指引并不支持这一理解。即便业主分文不取,只要在水电费的流转中充当中间环节,都可能构成应税供应。
持有多个租赁单位的业主,若现有租约沿用“业主代付、按量收回”的模式,宜就潜在的服务税风险进行评估,必要时调整安排结构,或咨询税务顾问确认合规处理方式。