正在筹备装修办公室、店铺、厂房或住宅吗?有一个税务变化你可能已经听说过,但未必完全掌握细节——2025年7月1日起,马来西亚扩大服务税范围,将“建筑工程服务”(construction work services)纳入《2018年服务税条例》第一附表Group L,相关修订依据为《2025年服务税(修订)条例》[P.U. (A) 172/2025]。
新规意味着,建造、扩建、装修、安装、维修、改造等多种工程活动,都可能属于6%服务税的征收范围。对承包商、业主和企业经营者来说,这都是不容忽视的成本与合规问题。
但这并不等于所有装修工程都要缴6%。住宅项目、特定条件下的豁免条款,都有可能让你省下这笔费用。本文用浅白的方式带你搞清楚:什么要征税、什么不征税、谁要注册、豁免怎么享有,以及作为老板你该如何应对。
哪些工程属于“建筑工程服务”?
根据《2018年服务税条例》第2条的定义,“建筑工程服务”涵盖的范围其实相当广泛,主要包括以下类别:
- 建筑物、结构、墙体与围栏的建造
- 扩建与装修工程
- 安装与改造工程
- 维修与翻新工程
- 拆卸与拆除工程
- 机电工程(M&E Works)
- 道路、排水与基础设施工程
- 管道、排污及其他相关建筑工程
此外,凡属于上述工程的“重要组成部分、前期准备工程或临时工程”,也都在涵盖范围内。
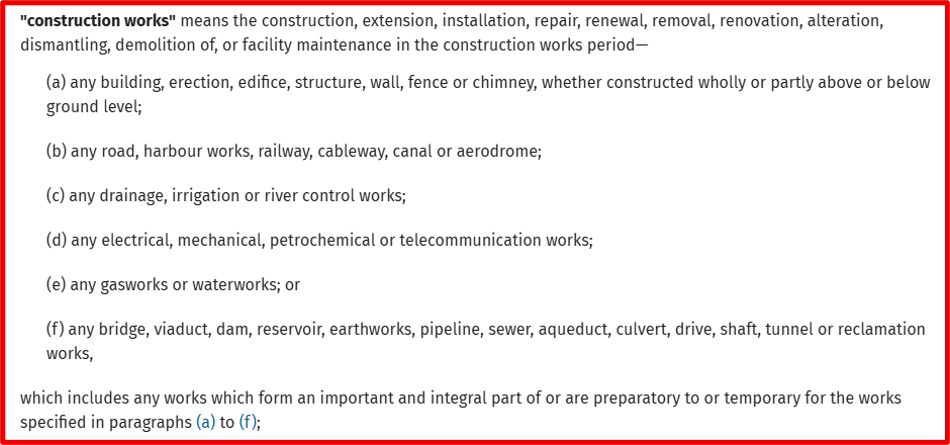
实务上要注意的是:在已完成建筑物上进行的装修工程,例如安装固定玻璃隔断、更换地板、粉刷、改电线、结构性改造等,都可能属于“建筑工程服务”的范畴。所以承包商不能因为项目叫“装修”而不是“建筑”,就理所当然地认为不在服务税范围内。
商业 vs 住宅:不同性质决定税务处理
判断一个工程是否须缴6%服务税,首先要看它是商业还是住宅性质;如果是住宅,还要进一步看建筑是否已经完工。下表是各类工程的快速对照:
不同工程类型的服务税处理对照
| 工程类型 | 服务税处理 |
|---|---|
| 商业建筑在建工程 | 一般征收6% |
| 商业建筑装修 | 一般征收6% |
| 纯住宅建筑在建工程 | 不属于Group L下应税服务 |
| 纯住宅在建期间的相关公共设施 | 不属于Group L下应税服务 |
| 混合发展项目中的住宅 | 依据《2025年第3号服务税政策(第3次修订)》豁免(须符合条件) |
| 已完工住宅的装修 | 依据《2026年第2号服务税政策》豁免(须符合条件) |
住宅建筑在建期间:本身就不在Group L范围内
纯住宅建筑的建筑工程服务不在Group L的征税范围内,相关的公共设施(即发展商在住宅项目中一并兴建的道路、游乐场、休闲设施等)也不征税。
举例来说,一家发展商在槟城开发一个纯住宅区,区内包含住宅单位、进出道路、儿童游乐场和社区会所,整项工程的建筑工程服务都不属于应税服务。但如果项目是混合发展(住宅+商业店铺),则须依据《2025年第3号服务税政策(第3次修订)》的条件判断豁免资格。
已完工住宅的装修:若符合条件,可享有豁免
这是住宅业主和装修承包商都需要特别注意的政策更新。2026年6月18日,马来西亚皇家关税局(RMCD)发布了《2026年第2号服务税政策——已完工住宅建筑装修工程的服务税处理》。根据该政策,在已完工住宅上进行的建筑工程服务可豁免服务税,并追溯至2025年7月1日。
换句话说,如果你是屋主,找注册装修承包商装修已完工的房子或公寓单位,可享有6%服务税豁免。但豁免须符合以下条件:
- 承包商必须在Group L下注册。
- 承包商须取得证明该房产为住宅性质的文件,例如地契或分层地契、买卖合同、水电单、获批建筑图则,或其他可证明住宅性质的文件。
- 发票上须列明客户姓名及住宅地址。
- 承包商须遵守RMCD的相关规定与公共裁决(Public Rulings)。
这项豁免可通过“自行合规”(self-compliance)方式直接采用,无需事先向RMCD申请。也就是说,承包商在Group L下注册,并不等于每一个装修项目都必须收取6% 服务税。
三个实际案例:6%服务税怎么算?
光看规则容易混淆,我们用三个常见情境来说明实际处理方式。
案例一:商业办公室装修
ABC Sdn Bhd聘请装修承包商翻新办公室,工程包括安装玻璃隔断、更换地板、粉刷、改电线。承包商已在Group L下注册,应税工程价值为RM300,000。
服务税处理:上述装修工程属于Group L“建筑工程服务”。假设整笔RM300,000都是应税建筑工程服务价值,承包商须收取6%服务税。
服务税计算
| 项目 | 金额(RM) |
|---|---|
| 装修合同金额 | 300,000 |
| 6%服务税 | 18,000 |
| 总应付金额 | 318,000 |
ABC Sdn Bhd须额外承担RM18,000的服务税。服务税制度与以前的消费税不同;服务税制度下没有进项税抵扣机制(input tax credit),因此这笔税款ABC Sdn Bhd无法索回,会直接计入装修成本。
要点提示
注册承包商进行的商业装修工程,一般须缴6%服务税,除非有特定豁免。
由于服务税没有进项抵扣机制,6%是实实在在的额外成本,预算时要算进去。
案例二:已完工住宅装修
林先生在槟城拥有一套已完工的住宅。他聘请装修承包商装修厨房、浴室、地板,并改电线和粉刷。承包商过去12个月的应税服务价值已超过RM150万,已在Group L下注册。
服务税处理:虽然承包商在Group L下注册,但工程是在已完工住宅上进行,因此可依据《2026年第2号服务税政策》享有豁免,前提是满足相关条件。
承包商需要做的包括:
- 取得相关文件证明该房产为已完工住宅(如地契、水电单、买卖合同等)
- 在发票上列明业主姓名与住宅地址
- 遵守该政策下的其他条件
若条件齐备,承包商可免征服务税。换言之,林先生无需为这次装修额外支付6% 服务税。
要点提示
Group L注册并不代表所有装修项目都要收6% 服务税。
房产性质与豁免条件同样关键。已完工住宅装修若符合条件,可享有豁免。
案例三:含公共设施的纯住宅建筑工程
XYZ Construction Sdn Bhd获委托在霹雳州美罗建造一个纯住宅房屋项目,工程包含住宅单位以及相关道路、游乐场和休闲设施。
服务税处理:纯住宅建筑的建筑工程服务,包括相关公共设施,不在Group L征税范围内。但如果项目属于混合发展(例如住宅+商铺+办公楼),则须依据《2025年第3号服务税政策(第3次修订)》的豁免条件处理。
要点提示
纯住宅建筑及其相关公共设施,税务处理不同于商业建筑项目。
混合发展项目须按特定政策条件判断豁免资格,不能直接套用纯住宅规则。
谁需要注册服务税?
并非每一位承包商都需要注册服务税。在Group L下,提供建筑工程服务者,在任意12个月期间内提供应税建筑工程服务价值超过RM150万,就必须注册。
门槛看的是“应税服务价值”,而不是总营业额。住宅建筑及相关公共设施因不属于应税服务,不计入门槛计算。所以一位以住宅项目为主的承包商,即便年营业额超过RM150万,也未必需要注册。
《2018年服务税法令》第14条也允许自愿注册,但须符合相关条件。
承包商和业主该怎么做
面对服务税范围的扩大,承包商和业主都应该主动应对。以下清单可作为实务参考。
承包商方面:
- 评估自己的建筑和装修服务是否属于Group L范围。
- 持续留意12个月期间的RM150万注册门槛。
- 判断哪些项目可享有豁免。
- 取得并保留住宅建筑豁免所需的支持文件。
- 确保发票正确反映服务税处理方式。
- 检视建筑工程合同,厘清应税价值的计算方式。
业主与企业方面:
- 确认你聘请的承包商是否在Group L下注册。
- 判断你的房产是商业还是住宅。
- 如果是已完工住宅,主动向承包商提供地契、水电单等证明文件,以便享受豁免。
- 检视装修报价和合同,厘清是否须缴服务税。
- 不要假设所有住宅装修或商业装修都按相同方式处理——每个项目的税务处理都可能不同。
其他SST考量
除了判断工程是否须缴服务税之外,承包商和企业还须留意其他服务税规则。例如,建筑工程服务“应税价值”的判定可能涉及额外考量——尤其是当承包商提供建筑材料,或业主自行采购材料时,处理方式会有所不同。
此外,注册、开票、豁免和合规申报方面也有具体要求,可能影响整体税务处理。这些问题涉及更细致的技术考量,建议结合每个项目的实际情况单独评估,必要时咨询持牌税务顾问。
结语
服务税扩大至建筑工程服务后,承包商、发展商、企业和业主都面临新的合规考量。在动工前先弄清楚工程性质、房产状态和豁免条件,才能避免不必要的税务支出和合规风险。
免责声明:本文为一般性资讯分享,不构成正式税务意见。具体税务处理应结合自身情况,并咨询持牌税务顾问或向马来西亚皇家关税局(RMCD)查询。