马来西亚凭借稳定的营商环境、多元文化的劳动力市场以及区域枢纽位置,持续吸引外籍专才来马就业。对马来西亚企业而言,引入外籍高管、技术专家或专业人才能够补充本地市场所缺乏的专业能力,但聘用外籍员工所涉及的税务合规远不止每月税款扣除一项简单动作。
马来西亚不像部分国家以国籍作为税务义务的判定依据,而是根据个人在课税年度内的税务居民身份(tax residency status)以及收入来源(source of income)决定税务处理。无论您是聘用外籍员工的马来西亚雇主,还是即将或正在马来西亚工作的外籍员工,掌握适用税率、每月税款扣除、年度申报义务以及离境税务清算流程,都能帮助您避免不必要的税务纠纷与罚款。
本文从雇主与外籍员工双方视角,系统梳理马来西亚所得税相关核心要点。
外籍员工的税务身份认定
税务居民身份是外籍员工在马纳税问题的起点。依据《1967年所得税法令》第7条文规定,个人税务居民身份主要依据其在相关年度内在马来西亚的实际居留天数判定,并需配合其他法定条件。
业界常说的“182天规则”是指:个人在某一课税年度内在马实际居留满182天或以上,可被认定为马来西亚税务居民。然而,税务居民身份的判定并非单凭此一项测试。第7条文同时提供其他判定途径,包括关联年度测试(linked-year test)以及90天测试等。
税务居民身份按每年独立评估。某一年被认定为税务居民,并不自动延续到下一年。因此外籍员工即使去年按居民税率缴税,仍须逐年核查自身状况。
税务居民vs非居民:差异一览
下表概括了税务居民与非居民在主要税务处理上的差异:
| 项目 | 税务居民(Tax Resident) | 非居民(Non-Resident) |
|---|---|---|
| 就业收入所得税率 | 累进税率 0%–30% | 一般适用 30% |
| 个人减免(Personal Reliefs) | 符合条件可享有 | 不适用 |
| 税务回扣(Tax Rebates) | 符合条件可享有 | 不适用 |
| 个人所得税申报表 | Form BE(仅就业收入者) | Form M |
换言之,雇主不应仅因员工持外籍护照,就自动套用30%非居民税率。
短期来马的60天豁免
并非所有来马工作的外籍员工都必然要在马来西亚缴税。依据所得税法令附表六(Schedule 6)第21段规定,若相关雇佣在某一课税年度内在马累计天数不超过60天,相关就业收入可能享有所得税豁免,但须符合法定条件。这一豁免常适用于短期出差、临时项目、培训或商务活动。
该豁免设有特定条件与例外,包括跨年度雇佣的处理方式。因此,雇主在将外籍员工薪酬视为免税前,应先核实其来马工作天数与雇佣合约细节,必要时咨询税务顾问。
马来西亚来源收入vs海外来源收入
外籍员工还须区分马来西亚来源收入(Malaysian-sourced income)与海外来源收入(foreign-sourced income)。一般原则如下:
- 在马履行雇佣所获得的收入,无论薪资是在马来西亚或海外支付,均须在马来西亚课税;
- 马来西亚所得税大体奉行属地课税原则(territorial basis principle),海外来源收入汇入马来西亚可能享有特定豁免,但须符合当时适用的条件与规则;
- 外籍员工还应考虑母国税法及适用的双重征税协定(Double Taxation Agreement, DTA),判断是否产生额外申报或缴税义务。
外籍员工的税务义务
哪些薪酬项目需要报税?
外籍员工的应税就业收入远不止基本月薪。除工资、奖金外,可能计入应税收入的还包括:
- 房屋津贴、汽车津贴及其他津贴;
- 实物福利(Benefits-in-Kind, BIK),如住宿、公司车;
- 其他与就业相关的福利与额外津贴(perquisites)。
部分津贴与福利在法定条件下可享税务豁免。建议外籍员工在接受聘用前,仔细审查雇佣合约与薪酬方案结构,了解各项目的潜在税务影响。
PCB与年度申报
每月税款扣除(Potongan Cukai Bulanan, PCB;英文Monthly Tax Deduction, MTD)是雇主从员工月薪中代扣所得税并汇缴给内陆税收局的机制。PCB计算方式视员工税务居民身份而定:
- 税务居民:按税收局公布的公式计算,并计入可适用的减免项目及其他相关申报资料;
- 非居民,或就PCB计算而言税务居民身份尚未确定者:一般按薪酬的30%扣缴,可适用豁免者另计。
除每月PCB外,员工还须自行向税收局提交年度所得税申报表:
- 税务居民:仅具就业收入者一般提交Form BE;
- 非居民:一般提交Form M申报马来西亚应税收入。
员工应核对雇主出具的Form EA,确认就业收入、福利与扣税数据无误。
回国度假是否影响税务居民身份?
外籍员工有时会因长假、家庭事务等返回母国数月。但暂时离境并不自动使其变为非居民。
举例:一名在马工作了连续两年的外籍员工,决定返国四个月后再返马复工。此情况下,员工在该年度的税务居民身份须依据所得税法令第7条文的相应测试重新评估。
值得留意的是第7(1)(b)条文下的暂时性缺席规则(temporary absence provision)。在关联年度测试下,部分暂时性缺席可视为在马居留期间的一部分,包括:
- 因履行其在马来西亚的雇佣职务而离境(包括出席海外会议、研讨会、培训);
- 因本人或直系亲属患病而缺席;
- 海外社交访问累计不超过14天。
一般长达4个月的长假通常不属上述暂时性缺席。员工应妥善保留护照上的出入境盖章记录、机票及雇主出具的确认函等文件,以备税收局查询。
雇主的税务合规责任
聘用外籍员工的马来西亚雇主,除代扣PCB外,还须履行多项通知、申报与税务清算义务。
新员工通知与年度申报
雇主一般须在聘用须纳税或可能须纳税的新员工入职30天内,通过指定电子渠道提交Form CP22 通知税收局。此外,年度申报义务包括:
- Form EA:向员工提供年度薪酬与扣税明细;
- Form E:雇主年度申报表;
- PCB汇缴:按法定时限扣缴并汇缴PCB。
准确收集员工资料,包括护照详情、入职日期、薪酬与税务居民身份,是合规的基础。
PCB计算与薪资系统合规
许多雇主选择外包薪资或使用电脑化系统计算PCB。但外包不等于免责——雇主仍负有最终责任,须确保PCB计算准确且按期汇缴。建议关注以下几点:
- 薪资系统须符合税收局公布的最新PCB计算规范;
- 员工资料须准确,包括税务居民身份、薪酬、津贴与福利;
- 定期复核薪资计算结果,及时发现差异。
离境税务清算(Tax Clearance)
税务清算是外籍员工离职、退休或离境时雇主的另一项关键责任。依据情境,雇主可能须提交以下通知:
- Form CP21:员工拟离马超过3个月的通知
- Form CP22A:私营部门员工终止雇佣的通知
- Form CP22B:公共部门员工终止雇佣的通知
CP21通常须在员工预计离境至少30天前提交(适用于须为就业收入纳税且拟离马超过3个月的员工)。CP22A(私营部门)或CP22B(公共部门)则在员工因辞职、退休、合约终止或身故而停止雇佣时提交。某些情形下可豁免提交通知,下表可作为一般性指南,帮助雇主确定是否需要通过MyTax网站上的e-SPC应用程序提交CP22A或CP22B表格。
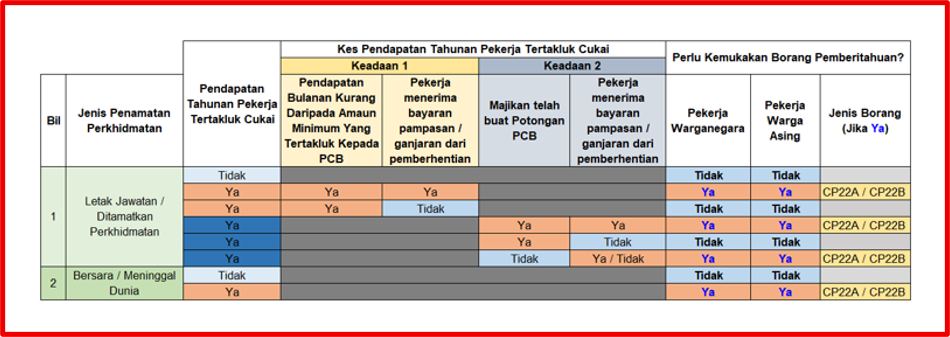
来源:内陆税收局网站,《终止雇佣通知》,更新于2026年9月8日。
雇主还可能须暂扣应付员工的款项,直至取得税务清算信(Surat Penyelesaian Cukai),具体须依据法定条文与例外情况。未及时履行上述义务,雇主可能面临罚款,甚至承担员工未清税款。
因此,雇主应在员工最后工作日之前就厘清税务清算事宜,而非等到离职当天。
常见问题
Q1:30%税率是否自动适用所有外籍员工?
否。30%税率一般适用于非居民的马来西亚就业收入。若外籍员工符合马来西亚税务居民资格,则适用累进税率(0%–30%)并可享有符合条件的个人减免。
Q2:在马工作两年是否自动成为税务居民?
否。税务居民身份依据所得税法令第7条文逐年判定,在马工作两年并不自动延续居民身份至后续的年份。
Q3:员工回国2–4个月,雇主是否须按30%扣税?
不必然。雇主须依据所得税法令第7条文重新评估员工相关年度的税务居民身份,PCB扣缴应以员工实际状况与法定计算要求为准。
Q4:税收局是否会认证雇主使用的薪资软件?
税收局已公布一份已通过其PCB计算规范认证的软件供应商与雇主名单。雇主应定期核对最新名单,不应仅依赖软件供应商的单方保证。
Q5:既往成就奖RM2,000奖金是否须扣PCB?
符合条件的既往成就奖(past achievement award)可享每年最高RM2,000的所得税豁免。若奖项符合豁免条件,豁免部分应从应税薪酬中剥离(不计入PCB),并在Form EA的Part F申报;超过豁免上限的部分一般仍属应课税收入。
Q6:外籍员工未办税务清算就离境会怎样?
未完成税务清算可能导致未清税款、罚款,以及员工税务事宜后续处理的复杂化。雇主应在员工离境前主动识别并履行通知与预扣义务。
结语
管理外籍员工税务远不止每月从薪水中代扣税款一项。从判断税务居民身份、审查薪酬方案结构,到确保PCB计算准确、年度申报合规、离境税务清算到位,雇主与员工都须在所得税法令框架下厘清各自的责任。
对外籍员工而言,尽早进行税务规划与合规安排,可避免在转换工作或离境时遭遇意外税负。对雇主而言,建立完善的薪资流程、税务申报程序与税务清算机制,是控制合规风险的核心。