税收局寄来的信,没有几个老板乐意拆开,尤其是要求额外缴税的评估通知书。收到信函后先保持冷静,把手上的选择理清楚再决定下一步。
决定上诉的话,从评估通知书送达那天起算,须在30天内提交Q表格(上诉通知书)。错过这30天,就得先用N表格(延长上诉期限申请)申请延长期限,并说明当初为何无法在期限内提交上诉。
上诉程序近年正走向电子化。早在2025年9月22日,税收局便推出了税务评估电子上诉(e-Rayuan Taksiran)服务,作为Q表格与N表格的另一提交管道。该服务初期仅开放给吉隆坡联邦直辖区和大型纳税人分行所管理的纳税人使用。自2026年6月1日起,系统的适用范围已扩大至全国,符合条件的纳税人都可通过MyTax网站在线提交上述表格,不必再亲赴税收局办事处。
e-Rayuan Taksiran的适用范围
税收局说明,e-Rayuan Taksiran涵盖的不只是追加税务评估,还包括估计税务评估、视同税务评估与不足税务评估。税收局税务争议解决部监督与政策组主任扎娜丽雅阿末(Zanariah Ahmad)于今年7月在马新社电台的“税务诊所”节目作客时说明了各类评估的上诉资格。当中两类虽原则上不可上诉,但都留有例外。
| 评估类型 | 可否上诉 | 说明 |
|---|---|---|
| 追加税务评估 Taksiran Tambahan | 可以 | 税收局在原有评估之外另行发出的评估。 |
| 估计税务评估 Taksiran Anggaran | 可以 | 纳税人未提交报税表,或逾期才提交时,由税收局按最佳判断发出的评估。 |
| 视同税务评估 Taksiran Disifatkan | 原则上不可 | 若对税收局有效的一般裁定或税收局总监在作出评估时所采取的立场、裁定及惯例的税务处理有异议,仍可提出上诉。 |
| 不足税务评估 Taksiran Kurangan | 原则上不可 | 不属于《1967年所得税法令》第2条文所定义的税务评估,因此原则上不可提出上诉;但若涉及过去未曾提出的新问题,仍可提出上诉。 |
延长上诉期限的时间限制
N表格并非可以无限期递交。2020课税年起,N表格一般须在评估通知书送达后30天起算的7年内提交。
以第7/2020号一般裁定的示例说明:2020课税年的评估通知书在2021年8月1日送达,30天的Q表格上诉期限到2021年8月30日届满。从这一天起算7年,N表格的最后提交日期是2028年8月30日。
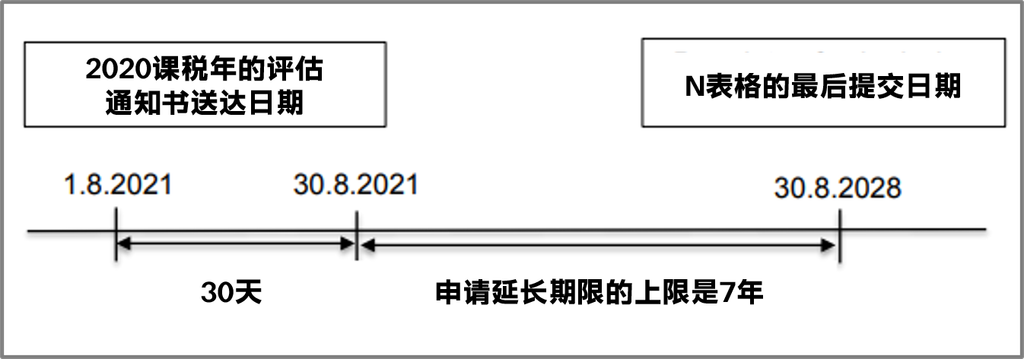
7年是申请延长期限的上限,并非意味着上诉程序本身可以拖延7年。理由是否成立,仍由税收局审核。
在MyTax提交的步骤
1. 浏览https://mytax.hasil.gov.my 登入MyTax系统。
2. 选择相应身份。系统目前只开放三种:个人、公司董事/机构管理员或遗产管理人。身份列表取决于已向税收局注册的身份。
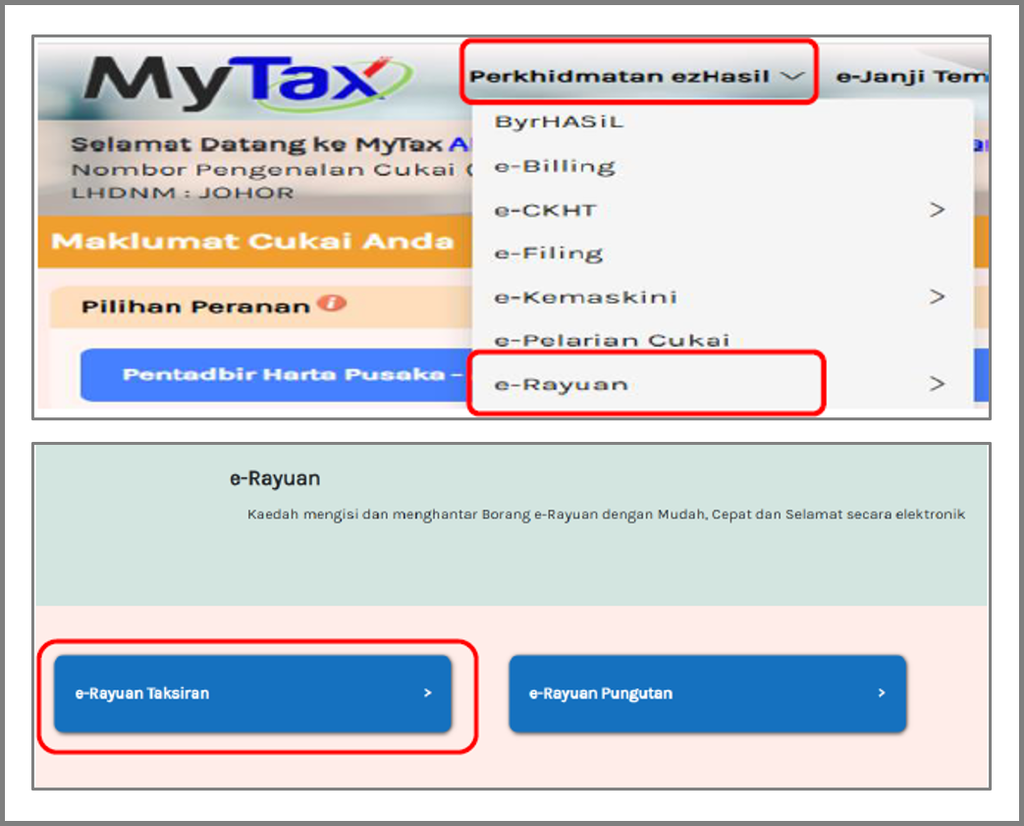
3. 点击 ezHasil服务(Perkhidmatan ezHasil),点选电子上诉(e-Rayuan),再选择税务评估电子上诉(e-Rayuan Taksiran)。
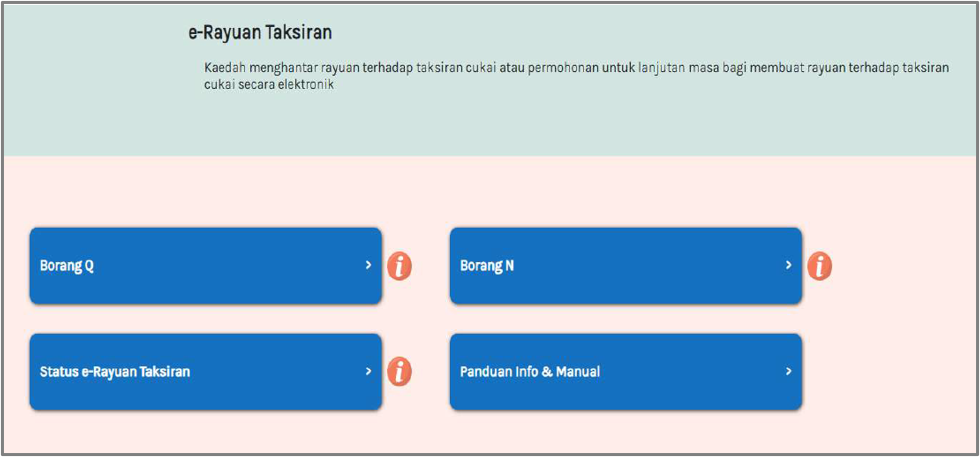
4. 进入后会先看到一页重要资讯,说明适用与不适用的范围。点击“Teruskan”后,将出现四个选项:Borang Q、Borang N、进度查询(Status e-Rayuan Taksiran)与用户指南(Panduan Info & Manual)。提交后可在线追踪案件进度,并接收上诉获接纳或被驳回的通知函、延长期限申请的批准书等文件。
- 每份评估通知书仅允许填写一次Q表格或N表格。针对同一课税年及同一份评估通知书,提交Q表格或N表格后,系统将不再接受第二次填写。
- 表格填写过程无法保存进度,因此用户必须在不关闭浏览器的情况下完成并提交。上诉理由上限1,000个字符,支持文件最多分五次上传,格式限jpg、png与pdf,动手前先备齐。
- 评估年度选项仅显示最近 8 个评估年度,且仅显示已发出评估通知书的年度。对于e-Rayuan Taksiran中未显示或提供的评估年度,纳税人可以使用纸质表格提交上诉。
e-Rayuan Taksiran 不适用的情况
e-Rayuan Taksiran虽然涵盖《1967年所得税法令》下的税务评估,但现阶段,并非所有类型的评估都能通过此系统处理。资本利得税、预扣税,以及涉及刑事调查或特别行动等单位发出的评估,目前均不在该系统的适用范围内。
其中,预扣税的上诉需通过征收电子上诉(e-Rayuan Pungutan)系统中的预扣税模块来处理。税收局已于2026年5月开放该模块,专门处理缴款调整、免除加征税、豁免及退款等事宜。税收局也说明,预扣税须先缴清给税收局,之后才能提出上诉。
此外,e-Rayuan Taksiran也不是用来“改错”或“求助”的通道。如果是报税表填错需要更正(例如就业收入的BE表格多报了收入或少填了减免与回扣),或是想要申请分期缴税,都不能使用该系统。前者需通过报税表修改申请(e-Permohonan Pindaan BE)处理;后者则须使用e-Ansuran分期缴税系统。 为避免混淆,以下表格清晰列出了上诉(Q表格)与报税表修改申请的核心区别:
| 比较项目 | Q表格(上诉) | 报税表修改申请 |
|---|---|---|
| 适用情况 | 不同意税收局发出的税务评估 | 提交BE表格后才发现有误 |
| 处理对象 | 针对税收局的评估提出异议 | 更正纳税人自己的错误 |
| 使用表格 | Q表格;逾期上诉用N表格 | 修正报税表(Borang Nyata Terpinda) |
| 时限 | 依法定上诉期限 | 依税收局为修改报税表所定的条件 |
妙算点评
在税务争议中,时间往往是最关键的成本。上诉期限一旦错过,即使手握再充分的理由,也难以补救。许多企业主因为不熟悉程序而放弃上诉,这无疑是最可惜的结局。
电子化改革为纳税人带来了实质的便利。不仅提交过程更便捷,案件进度也可在线追踪。上诉获接纳或被驳回的通知函,以及延长期限的批准书,都会直接发送至MyTax信箱,免去了等待信件往返或担心信件丢失的麻烦。
税收局的线上服务版图正不断扩张,企业主应时刻关注这些变化。唯有平时摸清门道,真正面对税务争议时,才能迅速锁定最合适的申诉管道,将被动化为主动,妥善处理税务问题。