马来西亚的中小企业主,有多少人做过这件事:母公司借钱给子公司,或者老板名下两家公司之间互借资金,一切都写“免息”?
在集团内部提供财务支援,本是正常的商业操作。控股公司向关联公司提供贷款或垫款,支持日常营运或业务扩张,这种安排在马来西亚企业界相当普遍。
但是,从转让定价的角度看,这类安排可能触动《1967 年所得税法令》第 140A 条文的机制。税收局有权介入,而很多老板不知道自己其实已经踩线了。
一个真实的税务审查案例
某控股公司从2020到2024课税年,向另一家公司提供了约2900 万令吉的免息贷款与垫款。那家借款公司的老板,同时也是这家控股公司的共同董事——换句话说,两家公司背后是同一个人在掌控。
贷款方并不清楚,这类关联交易需要遵守公平交易原则(Arm’s Length Principle)。
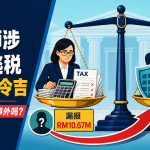
税收局完成审查之后,认定这笔免息安排不符合市场条件,依据《1967 年所得税法令》第 140A 条文,按基准贷款利率(BLR, Base Lending Rate)为该公司计算利息收入。
结果:
- 少报利息收入:约770万令吉
- 须补缴税款:约185万令吉
- 加上罚款与滞纳金:总额达 221万令吉
法律怎么说?第 140A 条文的权力范围
《1967 年所得税法令》第 140A 条文赋予税收局一项权力:如果关联方之间的交易,导致某方的应税收入与“公平交易条件下”的应有水平不符,税收局可以忽略该交易,或对相关收入作出调整。
简单说:只要你和关联方之间的借贷安排与市场上独立第三方的做法不一致,税收局就有权调整你的应税收入。
银行借钱要收利息,独立公司之间借钱也要收利息——这是商业上的基本惯例。关联公司之间免息,就意味着一方少报了本应申报的利息收入,等于少缴了税。
税收局为何出手:三个关键理由
一、不符合市场惯例
2900万令吉、跨越五个课税年度、全程免息。现实商业世界中,没有任何独立贷款方会这样做。
二、压低了应税收入
免息安排意味着利息收入从未入账。这部分收入理应按第 4(c) 条文缴税,却因此蒸发。
三、关联方关系成立
共同董事同时控制两家公司,构成转让定价意义上的关联方。一旦关系成立,交易就必须符合公平交易原则,否则税局有权介入。
罚款怎么算
影响不止于利息收入的调整。税务局还另外施加了以下处罚:
- 第 113(2) 条文罚款(按补缴税额计)
- 第 140A(3C) 条文滞纳金(按转让定价调整额计)
| 课税年 (YA) |
贷款余额/净预付款 (令吉)(A) |
平均年利率 (B) |
视同利息 (Deemed Interest) (令吉)(A × B = C) |
应缴额外税款 (令吉) (C × 24% = D) |
2021课税年之前 | 2021课税年起 |
|---|---|---|---|---|---|---|
| 罚款(令吉) (D × 15%) |
滞纳金(令吉) (C × 5%) |
|||||
| 2020 | 29,000,000.00 | 5.29% | 1,534,100.00 | 368,184.00 | 55,227.60 | — |
| 2021 | 26,000,000.00 | 5.03% | 1,307,800.00 | 313,872.00 | — | 65,390.00 |
| 2022 | 25,000,000.00 | 6.50% | 1,625,000.00 | 390,000.00 | — | 81,250.00 |
| 2023 | 24,000,000.00 | 6.75% | 1,620,000.00 | 388,800.00 | — | 81,000.00 |
| 2024 | 24,000,000.00 | 6.75% | 1,620,000.00 | 388,800.00 | — | 81,000.00 |
| 总额 | 7,706,900.00 | 1,849,656.00 | 55,227.60 | 308,640.00 | ||
这大幅提高了整体税务负担,含罚款及滞纳金的额外税款总额高达 RM2,213,523.60。
免息贷款还能继续提供吗?
法律并没有禁止公司给关联方免息贷款,但能不能扛得住税收局的审查,取决于你有没有做好以下三件事:
- 有商业理由吗? 能解释为什么不收利息在商业上说得通吗?
- 独立第三方会这样做吗? 若答案是“不会”,你的处境就很脆弱。
- 有书面文件支持吗? 转让定价文件(Transfer Pricing Documentation)是你在税务审查中的护盾。
妙算点评
这个案例传递的信号,不只是“免息贷款会被罚”这么简单。
更深层的风险是,很多马来西亚中小企业主,根本不知道自己踩进了转让定价的监管范围。他们以为只有跨国集团才需要担心转让定价,殊不知只要两家公司背后有共同控制人,就已经构成关联方。这与公司规模大小毫无关系。
2900 万令吉的五年免息贷款,从帐面看是正常的集团内资金调配;但从税收局角度看,是累积了五年少报了的收入。审查一来,连本带利带罚,221万令吉就这样凭空出现。在落实关联方融资安排之前,建议先和你的税务顾问坐下来谈一次。文件做好,理由讲清,免得日后付出更大的代价。