生意明明在赚钱,为什么银行账户里的钱却越来越少?
中东战火延烧,油价高位震荡,供应链成本持续攀升,大马不少中小企业主发现,报表上的利润数字还算好看,但手头的现金却越来越吃紧。收款慢了、备货多了、付款期到了——这三件事一叠加,哪怕每个月都盈利,也可能在某个月突然出现资金周转不灵。
现金流,从来都是生意的命脉,只是很多老板要到危机来临的那一天,才真正开始认真对待它。
问:最近区域局势动荡,油价和供应链都在波动——您在审计工作中,有没有感受到企业的现金压力正在加剧?最明显的信号是什么?
Jasmine Hau: 有感受到,那种氛围有点像疫情初期——有很多不确定性,大家都在等,不知道下一步会怎样,只能先撑着。现在的情形,也是在考验着企业怎么面对这些不确定性;只是这一次,信号来得很具体。成本在上涨,交货时间拉长,很多企业开始囤货,客户那边的付款也慢下来了。这四件事单独看,每一件都还能应付;但当它们同时出现,企业其实已经悄悄进入危险区,只是老板自己还没意识到。
利润和现金流之间的落差,在您实际接触的案例中,最常见的是怎么形成的?有没有哪些情况,您觉得后果特别严重但老板往往没意识到?
最常见的,一个是库存,一个是客户账期。很多企业看起来很赚钱,但最后倒下,往往就是卡在这两个地方。
有些老板把放账当成竞争优势,给客户六十天、九十天的账期,觉得这样客户会更忠诚。账面上利润已经记进去了,税也要先缴,但钱其实还压在客户那里。还有一种情况是囤货——老板觉得备足库存才能在客户下了订单后马上送货,结果钱全都变成了库存,卡死在仓库里。在危机时期囤货其实风险更大,因为成本都在上涨。除此之外,企业过度扩张也会导致利润与现金流之间出现落差,因为钱已经先花出去,而相应的利润却要等将来才看得到。
这些情况,后果都可以很严重。资金链一断,企业就被逼着做错误的决定:要么降价清货,要么借高利息的钱来周转。最坏的结果,是账面明明有利润,却因为现金流断了而倒闭。很多老板到那一步才恍然大悟,但已经太迟了。
如果一家中小企业想认真改善现金流,您第一个会建议他们看什么?
第一个要看的,是现金周转期(Cash Conversion Cycle)——钱出去之后,要多久才能收回来。
很多老板习惯盯着利润,却忘了问一个更关键的问题:我的钱现在卡在哪里,卡了多久?钱可能卡在客户身上,可能压在库存里,也可能是付给供应商的节奏太快。现金周转期就是把这三件事加在一起算清楚:周期越长,现金流的压力就越大,代表企业越不健康。
所以改善现金流,起点不是“我要怎么多赚”,而是“钱转一圈,要多久”。
您在辅导企业改善现金流的过程中,有没有形成一套自己的方法或思路?
有的,我有一个四步法。这套方法在YYC内部也是一直在用,核心其实不复杂。
第一步是诊断(Diagnose)——先找出钱卡在哪里。是客户迟迟不付,是库存积压,还是供应商付款太早?
第二步是排优先(Prioritise)——不是所有问题都要同时解决,先抓影响最大的那一个。钱卡在客户,就先调整收款策略;钱压在货里,就先想办法消库存;付款节奏太快,就跟供应商谈延长账期。
第三步是调结构(Structure)——从根本上改善收款机制、库存策略和付款安排。
第四步是建系统(Control)——把三个数字纳入每月必看的指标:应收天数(DSO)、库存天数(DIO)、应付天数(DPO)。这三个数字会告诉你,现金流是在改善还是在恶化。
我们在管理自己的现金流时发现,很多时候不需要大动作,只要持续盯着这几个指标、一步步去调整,钱自然会流得更顺。
您觉得现在年轻一代的会计师,对现金流的理解和实务之间,存在什么落差?您个人有没有在做什么来改变这个现状?
最大的落差是,很多年轻会计师会算现金流,但不懂现金是怎么跑的。他们把现金流量表当成一份报表来处理,而不是一个帮老板看清楚生意健不健康的工具。算出来的数字是对的,但背后的意义没有传达出去。
我现在做一些课程,专门帮企业家把这些数字看懂——应收账款卡在哪里、库存有没有积压、现金周转期是长是短。很多老板其实不是不想管,是没有人告诉他们该看哪里。
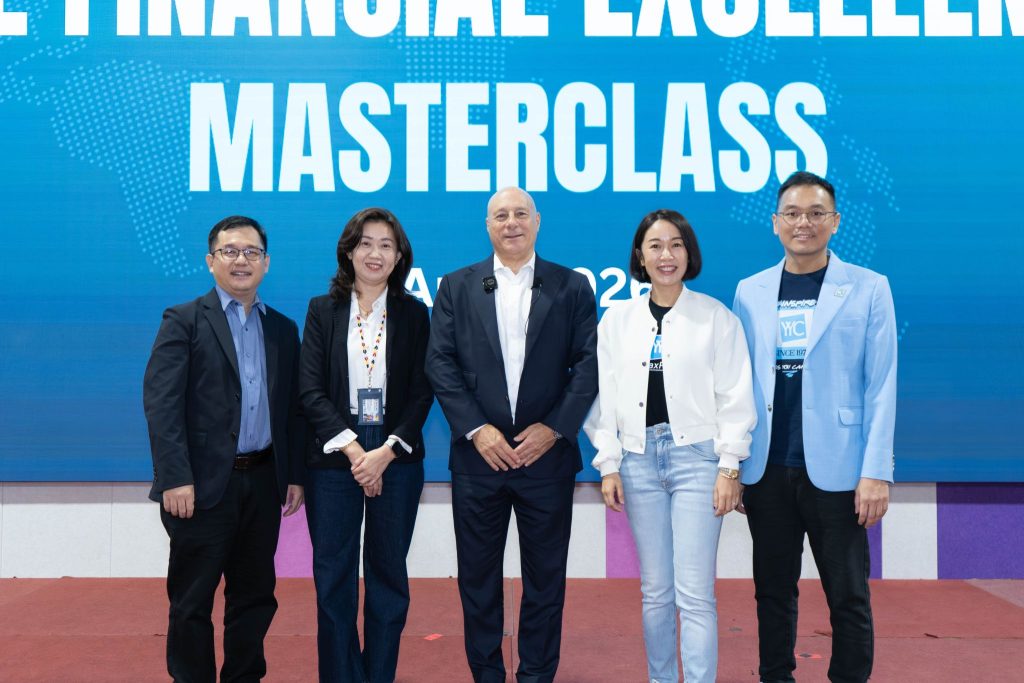
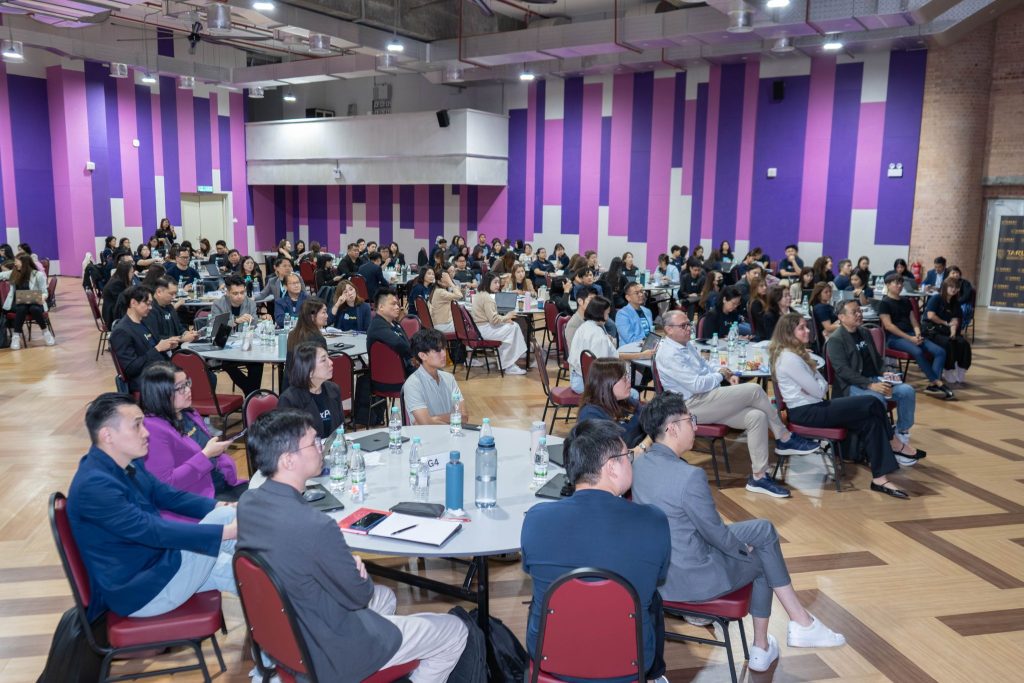
另外,我也从我的团队内部开始改变这个思维。不只是教怎么做报表,而是带他们去看业务、看指标,训练他们把数字和实际经营连起来,这样就可以帮助更多企业家。我们也最近在TAR UMT办了一场培训,把这套思路带给讲师和学生,希望从学校阶段就开始建立这个观念,毕竟习惯要趁早养。
在目前这个环境下,您对正在撑着的中小企业主,最想留下的一句话是什么?
撑着不是策略。
现在这个环境,市场不会等你想清楚。如果现金流出了问题,越早正视、越早调整,选择就越多。很多老板怕看数字,觉得看了会更慌,但真正可怕的,是到了断链那一天才第一次认真看。数字是中性的,它只是告诉你,钱在哪里,时间还有多少。