账单打出去了,税率却填错了——这在餐饮业比想象中更普遍。
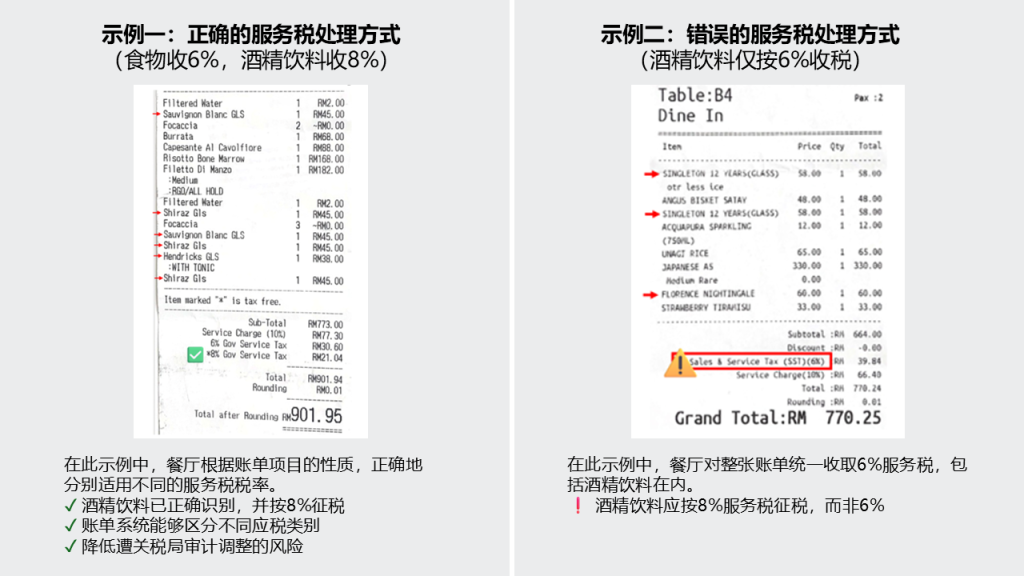
马来西亚现行服务税框架下,餐厅、咖啡馆、酒吧等饮食场所提供酒精饮料,须按8%收取服务税;但食物和非酒精饮料,则适用较低的6%税率。问题在于,不少B组(饮食业)经营者仍习惯对整张账单统一套用6%,酒水也不例外。
这正是马来西亚皇家关税局(RMCD)近年审计中反复发现的问题。
政策背景
2024年3月1日起,马来西亚大多数应税服务的服务税率从6%上调至8%,但并非“一刀切”。根据服务税政策3/2024(修订第一版),酒精饮料在特定服务组别下,须按8%征税。受影响的经营者涵盖:
- A组 – 住宿服务
- B组 – 餐饮服务(餐厅、咖啡馆、咖啡厅、酒吧等)
- C组 – 夜总会、舞厅、歌舞表演中心、卡拉OK中心、养生中心、按摩院、酒馆与啤酒屋
- D组 – 私人俱乐部
- E组 – 高尔夫俱乐部与高尔夫练习场
换言之,凡属上述类别的已注册课税业者,对酒精饮料均须收8%,而非6%。
以下两张账单截图,清楚对比了正确与错误的税务处理方式。
漏报了,怎么办?
来看一个真实场景。某高端餐厅已注册为B组服务税课税业者,却一直对全单(包括酒水)统一收取6%服务税。RMCD审计期间发现问题,将酒水部分重新分类,并追征2024年7月至10月(共4个月)的差额服务税,金额为1300令吉。
此外,该餐厅须就其他受影响的纳税期主动提交自愿申报(Voluntary Disclosure),自行核算漏报的税款。
1300令吉,数字不大,但这只是4个月的差额。若追溯12个月,金额升至3900令吉;若拉长至3年,则达1万1700令吉,而这笔费用,全部由业主自行承担。
其他常见情形的税务处理
RMCD亦就几个常见情形作出进一步澄清,值得记下:
- 自助餐或宴会配套套餐中的酒精饮料属于整体餐饮服务的一部分,按6%处理。
- 开瓶费(Corkage Fee)则适用8%服务税。
- 餐前小食和水果,若非属备制或供应的餐饮服务,无须征税。
- 餐厅收取的服务费,同样不在服务税范围内。
在哪里买酒,不用付8%服务税?
超市、便利店、零售酒行、免税店购买的酒精饮料,均无须缴付服务税。简单记法就是,在餐厅喝一杯,服务税8%;去超市买一瓶带走,不征服务税。
妙算点评
这类问题之所以常见,往往不是业主有意逃税,而是账单系统没有将酒水区分出来,一键出账,税率也跟着走。关税局看的正是这个细节。
建议餐饮业者尽快检查POS系统的税率设置,确认酒精饮料已单独标注为8%。若发现过去存在错漏,建议先自行核算受影响期间的差额税款,评估风险规模,进而研究自愿申报的可行性。